
rent-or-buy / no3
自宅を売って港区の1〜2億円マンションへ。先に売るか、先に買うか?
自宅を売却して港区・都心の1〜2億円中古マンションへ住み替えるとき、売却先行と購入先行のどちらがよいかを、資金計画・二重返済・売却期限から初心者向けに整理します。
「今の自宅を売って、港区の1〜2億円のマンションへ住み替えたい」。
住み替えで最初に決めるべきなのは「先に売るか、先に買うか」ではありません。まず確認すべきなのは、今の家が想定より安く売れても、新居を無理なく買えるかです。
このとき迷うのが、今の家を先に売るか、新しいマンションを先に買うかです。
先に結論を言うと、売却後の手取り額と購入後に残す現金が読めているなら購入先行も選べます。そこが読めないなら、売却先行または同時進行で進める方が安全です。
「先に買わないと良い物件を逃す」と焦ることがあります。しかし、購入後に自宅が想定より安くしか売れず、二つのローンを抱えると、気に入った新居が家計を苦しくすることもあります。
まず言葉をかみ砕くと
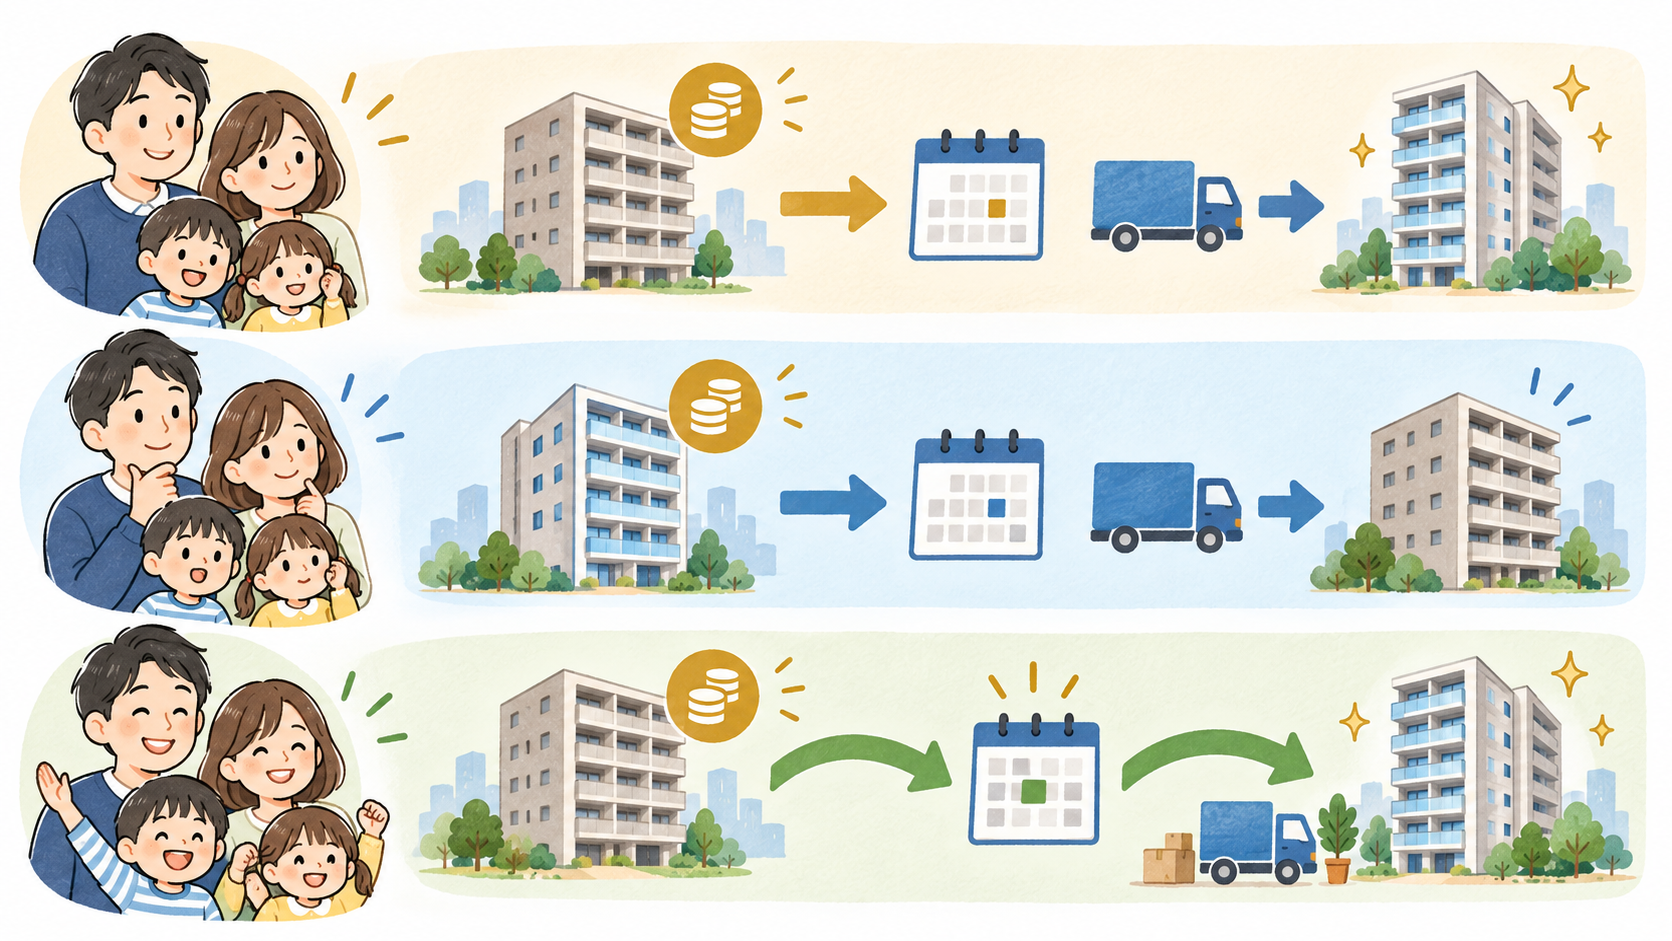
- 売却先行:今の自宅を売ってから、新しいマンションを買う
- 購入先行:新しいマンションを買ってから、今の自宅を売る
- 同時進行:売却と購入の時期を近づけ、資金と引渡し日を合わせる
引っ越しを「片方の箱を閉じてから、もう片方の箱を開けるか」「新しい箱を先に置いてから、古い箱を片付けるか」と考えると分かりやすいでしょう。
途中で出てくる言葉を先に説明します
- 残債(ざんさい):住宅ローンのうち、まだ返していない残りの金額です。
- 決済:売買代金を全額支払い、鍵や所有権を受け取る日です。
- 抵当権抹消:ローンを完済したとき、銀行の担保として登記されている権利を外す手続きです。
- ローン特約:決めた期限までにローンが承認されなかった場合、一定の条件で契約を解除できるようにする条項です。自宅が売れないことを理由に自動で解除できる条項ではありません。
- 生活防衛資金:病気や収入減など、急なことが起きても暮らせるように、使い道を決めず残しておく現金です。
3つの進め方を比べる
| 進め方 | 良い点 | 注意点 | 向いている人 |
|---|---|---|---|
| 売却先行 | 売却代金を確定してから買える | 仮住まいが必要になることがある | 予算を確実に決めたい人 |
| 購入先行 | 気に入った物件を先に確保できる | 売れるまで二重の住居費が出る | 手元資金と売却見込みに余裕がある人 |
| 同時進行 | 引っ越しと資金移動を合わせやすい | 契約・決済日の調整が難しい | 売却と購入の担当者を一つにまとめられる人 |
どれが正解ということではありません。現在の自宅のローン残高、売却見込み額、購入価格、手元資金を一つの表にしてから選びます。
1. 売却先行は「買える金額」が分かりやすい
売却先行では、まず自宅を査定し、売却価格から次の金額を引きます。
| 計算するもの | 内容 |
|---|---|
| 売却価格 | 実際に売れそうな価格。査定額そのものではない |
| 住宅ローン残高 | 売却時に完済する残りの借入 |
| 売却費用 | 仲介手数料、抵当権抹消費用など |
| 売却後の手取り | 次の購入に回せる現金 |
たとえば、自宅が8,000万円で売れ、ローン残高が4,500万円、売却費用などが300万円なら、次の購入に使える手取りは約3,200万円です。
この3,200万円を、手付金、諸費用、頭金、購入後に残す現金へ分けます。売却価格8,000万円だけを見て、1億5,000万円のマンションを買えると考えてはいけません。
手取り3,200万円なら、次はいくらまで買える?
次の表は、売却後の手取り3,200万円をすべて頭金に入れず、購入後に1,500万円を残す仮定です。購入時の諸費用は物件やローンで変わるため、ここでは600万円と仮置きします。
| 新居の価格 | 頭金に回せる額の仮定 | 借入額の仮定 | 判断の目安 |
|---|---|---|---|
| 1億2,000万円 | 1,100万円 | 1億900万円 | 手元に1,500万円を残しやすい |
| 1億5,000万円 | 1,100万円 | 1億3,900万円 | 月々の返済と審査を要確認 |
| 1億7,000万円 | 1,100万円 | 1億5,900万円 | 売却価格・収入・二重返済の確認が必須 |
つまり、売却後の手取り3,200万円だけでは「1億5,000万円まで買える」とは決まりません。 手付金、諸費用、購入後に残す現金を引いた残りが、実際に頭金へ回せる額です。借入額が大きくなるほど、金利が上がった場合の返済額も確認します。
この表は、頭金と必要な借入額を比べるための例です。実際にその額を借りられるかは、年収、既存の借入、年齢、勤続年数、金融機関の審査などで別に決まります。 「手取りが3,200万円あるから1億7,000万円を買える」という意味ではありません。
売却先行の弱点は、買いたい物件が見つかる前に自宅を売ると、仮住まいが必要になることです。仮住まいの家賃、引っ越し費用、家具の保管費用まで見込んでおきます。
2. 購入先行は「二重の支払い」を先に確認する
購入先行では、新居を買った後に自宅が売れるまで、次の費用が重なる可能性があります。
- 新居のローン返済
- 旧居のローン返済
- 新居と旧居の管理費・修繕積立金
- 固定資産税・都市計画税
- 売却までの保険、引っ越し、空室管理の費用
たとえば、新居のローン返済と管理費等が月45万円、旧居のローン返済と管理費等が月18万円なら、売却まで毎月63万円が住居関係だけで出ていきます。半年かかれば、単純計算で378万円です。
この金額は、売却価格が下がったときの損失とは別です。購入先行を選ぶなら、「何か月売れなくても生活が崩れないか」を先に計算します。
現金はいくら残す?
一律の正解はありませんが、購入先行を検討するなら、次のように分けると判断しやすくなります。
- 生活費12か月分:給与や事業収入が一時的に減っても暮らせる現金
- 二重住居費6か月分:旧居と新居の支払いが重なる期間の現金
- 購入後の予定支出:教育費、納税、引っ越し、修繕など近い時期に使うお金
例えば、生活費が月80万円、二重の住居費が月63万円なら、12か月分と6か月分だけで約1,338万円です。ここに教育費などを加えた金額を、頭金とは別に残せるかを確認します。これは「1,338万円を残せないと買えない」というルールではありません。Anseraが購入先行を検討するときに使う、安全側のストレステスト(厳しめの条件で家計が耐えられるかを見る確認)です。 実際には、収入の安定性、資産の種類、売却の進み具合なども合わせて判断します。
金融機関によっては、旧居のローンが残った状態で新居を購入する住み替え向けの商品があります。三井住友銀行は、旧居の売却後もローンが残る場合に、新居の購入費用と残債務を合わせて借りる住み替えローンを案内しています。ただし、審査、売却期限、対象費用、手数料などの条件は金融機関ごとに違います。
「住み替えローンがあるから大丈夫」ではなく、売却が遅れたときの毎月の支払いと、売却後の残債を確認してから使う商品です。
3. 同時進行は日程のずれに注意する
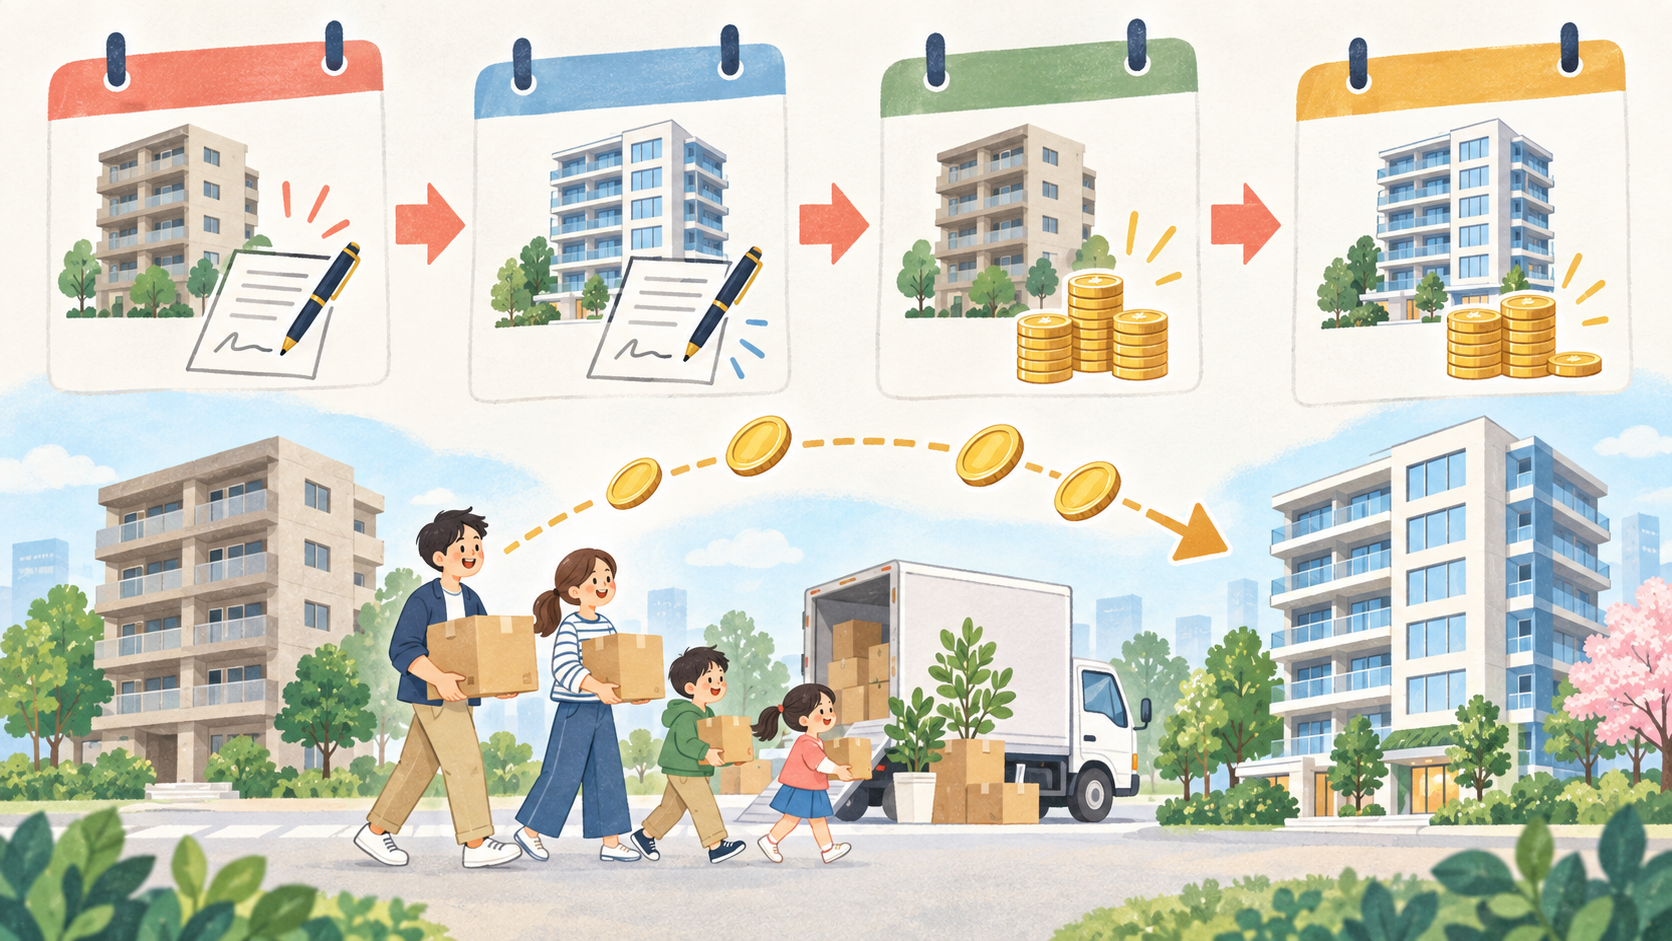
売却と購入を近い時期に進める方法では、次の4つの日付を揃えます。
- 自宅の売買契約日
- 自宅の決済・引渡し日
- 新居の売買契約日
- 新居の決済・引渡し日
ここがずれると、売却代金が入る前に新居の残代金が必要になったり、一時的な仮住まいが必要になったりします。売買契約を結ぶ前に、仲介担当者、金融機関、司法書士へ日程を確認します。
同時進行のスケジュール例
例えば、次のように日程を組みます。実際の日付は売主・買主・金融機関の合意で変わります。
| 日付 | すること | お金の動き |
|---|---|---|
| 4月1日 | 旧宅の売買契約 | 買主から手付金を受ける。まだ残代金は入らない |
| 4月20日 | 新居の売買契約 | 新居の手付金を支払う |
| 6月30日 | 旧宅の決済・引渡し | 売却代金で旧宅のローンを完済し、手取りを確定 |
| 7月1日 | 新居の決済・引渡し | 新居の残代金を支払い、入居 |
旧宅の決済が6月30日から遅れると、新居の決済資金が足りなくなることがあります。同日決済にするのか、一時的な借入を使うのか、仮住まいを挟むのかを、契約前に決めます。
港区の1〜2億円帯で特に確認したいこと
港区の中古マンションは、同じ価格帯でも管理費、修繕積立金、駐車場、税金、眺望や階数による価格差が大きくなります。自宅の売却手取りだけでなく、購入後の毎月の負担を確認します。
仮の家族で3つの進め方を比べる
数字を置くと、自分の状況に近づけて考えやすくなります。次は説明のための仮定です。
| 項目 | 仮の家族の状況 |
|---|---|
| 現在の住まい | 港区の2LDK |
| 売却査定の目安 | 9,500万円 |
| 現在のローン残高 | 4,000万円 |
| 貯金 | 2,000万円 |
| 世帯年収 | 2,500万円 |
| 希望する新居 | 1億5,000万円・3LDK |
売却費用を300万円と仮置きすると、売却後の手取りは 9,500万円 − 4,000万円 − 300万円 = 5,200万円 です。購入後に生活費など1,500万円、購入時の諸費用600万円を残すなら、新居の頭金に回せるのは、貯金と合わせて 5,200万円+2,000万円−1,500万円−600万円=5,100万円。借入額は約9,900万円になります。
一方、売却価格が8,500万円まで下がると、手取りは4,200万円、頭金は4,100万円、借入額は約1億900万円です。売却価格が1,000万円違うだけで、必要な借入額も1,000万円変わります。
| 進め方 | この家族の場合の見方 |
|---|---|
| 売却先行 | 手取りを確定してから買える。1億5,000万円の借入額を約9,900万〜1億900万円の範囲で確認しやすい |
| 購入先行 | 貯金2,000万円から新居の手付金・諸費用・二重住居費を出すため、手元資金が足りるかを先に確認する必要がある |
| 同時進行 | 旧居の売却代金が入る日と、新居の残代金を払う日をそろえられるかが鍵 |
この家族が購入先行を選べるかは、年収だけでは決まりません。売却が6か月遅れたときの二重住居費、購入後に残す現金、金融機関の審査を同時に確認して初めて判断できます。
この仮定なら、貯金2,000万円だけで購入先行すると、手付金・諸費用・二重住居費で手元資金が薄くなりやすいと考えます。売却をかなり進め、売却価格と引渡し時期のめどを立ててから新居を契約する「売却先行に近い同時進行」が、まず検討しやすい選択です。どうしても購入先行にするなら、売却期限、値下げの基準、二重返済に耐えられる現金を先に決めます。
30秒で分かる住み替え順の目安
次の質問に「はい」が多い列を目安にしてください。これは最終結論ではなく、詳しく計算する前の入口です。
| 質問 | はいの場合の方向 |
|---|---|
| 売却価格が1,000万円下がっても購入計画が成立する | 購入先行も検討しやすい |
| 旧居と新居の二重住居費を6か月払える現金がある | 購入先行も検討しやすい |
| 購入後も生活費12か月分を現金で残せる | 購入先行も検討しやすい |
| 自宅の売却価格で購入予算が大きく変わる | 売却先行寄り |
| 売却価格や売却時期がまだ読めない | 売却先行寄り |
| 仮住まいを避けたいが、日程調整に余裕がある | 同時進行寄り |
どの列にも「はい」が少ない場合は、購入価格を下げる、売却先行にする、または一度見送る判断も含めます。
自宅がなかなか売れなかったら?
購入先行で一番怖いのは、「売れないまま、新居の契約だけが進む」ことです。自宅が予定どおり売れない場合は、次の順番で対応を考えます。
- 価格と売り方を見直す:問い合わせ数、内見数、競合物件を確認し、価格や広告の出し方を調整します。
- 売却期限を決める:いつまでに売れなければ次の手を使うか、購入契約を結ぶ前に決めます。
- 買取も比較する:不動産会社などに買い取ってもらう方法は早く現金化しやすい一方、一般の買主に売るより価格が低くなることがあります。
- 購入を取りやめられるか契約で確認する:新居の売買契約を結ぶ前なら買わない判断ができます。契約後は、売れないことだけを理由に自由に取りやめられるとは限りません。
新居の契約後に買主の都合でやめると、支払った手付金を返してもらえない「手付放棄」や、契約違反への補償として違約金が必要になることがあります。住宅ローンが承認されなかったときに解除できる「ローン特約」も、対象となる金融機関・金額・期限などの条件を満たす場合だけです。自宅が売れない場合まで自動的に守ってくれるものではありません。 契約前に仲介担当者へ確認します。
Anseraの住み替え相談で整理すること
住み替えでは、売却と購入を別々に見ると判断を誤りやすくなります。現在の自宅のローン残高、売却価格の幅、新居の購入価格、手付金、諸費用、二重返済の期間を一枚の資金計画にまとめます。
相談では、購入を急ぐ前提にしません。「先に売る」「先に買う」「今回は見送る」の3つを同じ条件で比べ、どこまでなら家計と次の住み替えが崩れないかを整理します。
港区以外の都心エリアも含めて住み替え先を比較したい方、現在の自宅を売った後にいくらのマンションを買えるか知りたい方は、無料購入相談からご相談ください。
関連記事
- 家賃30万〜50万円ならマンションを買うべき?賃貸継続と購入の判断方法
- 1〜2億円の中古マンション、買付前の住宅ローン事前審査はどこまで準備すべき?
- 1.5億円マンションの総住居費を考える
- 中古マンションの契約前チェック
参考資料
- みずほ銀行「買い先行での住み替え・買い替え」(購入先行の仕組み)
- 三井住友銀行「WEB申込専用住み替えローン」(旧居の残債と新居購入費用を合わせる商品の例)
- りそな銀行「住みかえローン」(旧居売却期限などの条件例)
住み替えローンの利用可否、借入額、売却期限、ローン特約は金融機関と個別契約で異なります。この記事の金額例は考え方を示す仮定であり、売却価格や将来の相場を保証するものではありません。